Федор Вирин про рынки и цифры


Гео и язык канала: Весь мир, Русский


Анализирую данные, которые собираю в ходе работы, и рассказываю, к чему это приведет нас всех в относительно близком будущем

Связанные каналы

Гео и язык канала
Весь мир, Русский
Статистика
Фильтр публикаций


Судя по сегодняшнему заявлению Anthropic, роботы нас уже победили, и некоторые об этом уже знают:

"Компания Anthropic обновила свою политику использования, запретив "продолжительное и неоправданное оскорбительное или жестокое поведение" по отношению к чат-боту Claude, что позволяет ему прекращать общение с пользователями, которые неоднократно проявляют такое поведение"


Логистика, которая уже несколько лет (после ковида) выглядела хорошо и уютно налаженной и очень скучной областью, внезапно снова стала очень сложной и очень привлекательной для инвестиций одновременно.
Ну вот действительно 8 миллиардов заказов в прошлом году были на 80% (маркетплейсные). На долю "независимых" логистов приходилось всего около 3 миллионов посылок / заказов в день, причем, если продукты вычесть, то вообще останется  около полумиллиона в день. Это включая Почту, СДЭК, DPD, Яндекс (без Лавки, Еды и др. продуктов). Это примерно 1/16 от всех заказов/посылок в день. Много, конечно, но нет, немного.
Единственный источник нового трафика для всех курьерских компаний (если не считать продукты) еще три месяца назад был Авито. Доставка Авито растет как не в себя, и в целом успех логистов определяется тем, сумеют ли они подключиться к трафику Авито или нет. Все остальное - слезы (Авито - четверть всех посылок независимых логистов, трансгран - ещё четверть)
А тут внезапное - склады WB. Логистика срочно перестраивается на FBS|DBS, растет "независимый" еком и омни-сети, маркетплейсы вынужденно перегружают часть заказов на внешних логистов.
Рост логистов будет связан (как и раньше) не только с пропускной способностью и качеством доставки, но как и раньше от новых продуктов и новых технологий. Именно поэтому логистика сейчас - снова самый интересный сервисный рынок в ритейле


BTW про фарму. Маркетплейсы за счет своих рекомендательных механизмов и листательных лент товаров сумели раскачать несколько узких категорий, про которые мы раньше не подозревали. То есть маркетплейсы - это не только бренд-лифты, но также и категорийные лифты, что оказалось, в какой-то степени неожиданностью.
И вот эти "новые" маленькие рыночки / группы товаров внезапно выросли на десятки процентов на ровном месте. Там много всего, в первую очередь всевозможные подгруппы товаров для дома, как например "разный странный инвентарь для готовки"

Самое интересно для фармы - это раскачанный именно маркетплейсами рынок товаров для здоровья. Это и БАДы/добавки, но это также самые разные массажеры, силиконовые подпяточники, примазки/присоски (что там бывает), крошечные аппаратики для массажа ... Все это могло бы продаваться в аптеках, но не продается ... потому что никому не нужно. Никто за этим не приходит в аптеку. Чтобы человек приобрел такие товары, их нужно подсовывать. Вовремя. Это делают маркетплейсы.

Однако теперь, когда маркетплейсы уже раскачали такой спрос, специализированные магазины могут им пользоваться, собирая статистику продаж с маркетплейсов, и дополняя свой ассортимент. По нашим оценкам - это около 50 млрд рублей (часть рынка, на которую могут претендовать аптеки)

Тут правда есть одна более глубокая проблема: товары эти - для здоровья. А в аптеки ходят - за лечением. И это две разные категории


Рассказываю про фарму на RWB сегодня. Фарма - шикарный рынок. Он единственный кроме корма для собак, который растет в деньгах быстрее инфляции. Причина (кроме инфляции): GLP (оземпик и аналоги) и рост размеров упаковок. Теперь к этому добавилось ещё и сокращение но расходов (я писал про это недавно). К чему я это: на рынке фармы все очень хорошо. Но при этом рынок находится в глубокой ... трансформации: оффлайн покупки перетекают в онлайн заказы. Сегодня эти 30%, через пару лет будет 50%, как во всех остальных категориях.

К счастью, у фармы есть деньги на эту трансформацию. Поэтому именно на фарму я ставлю сейчас как на следующий драйвер инноваций, источник решений. Как раз сейчас пора нам уже двигаться к магазинам следующего поколения, и, кажется, что таких пилотов (я надеюсь) в фарме будет появляться больше, чем в других отраслях.

Ключевой вопрос - что победит: инерция защищенного регуляторикой рынка или необходимость изменений вследствие оцифровки потребительского поведения.


В целом, масштабы уже понятны. Примерно 0,9 трлн рублей - сокращение расходов на гражданские статьи. Можно ожидать, что до 40% от этих денег переложится на потребителей (писал выше как раз). Подозреваю, что мы получим комплексный эффект: медицина, образование, получив сокращение бюджета, будут вынуждены снести все инвестиции в новое (что еще не снесено), а дальше смотреть, что можно сократить так, чтобы перенести затраты на потребителей (то есть, что не приведет к снижению качества обслуживания). В этом случае перенос затрат из B2G в B2C будет больше. Но я бы осторожно сказал, все же, что не больше 40%

Это означает, что у нас есть 0,3 трлн вынужденного роста, в основном в фарме, меньше продуктах, книгах и совсем немного в одежде на следующий год (и за этот так же). Какая доля из этого будет онлайн - соответственно текущей доли онлайн-продаж от всего рынка


Завтра буду весь день на НРР. С утра до пленарки визионерская сессия в зале АльфаБанка, будем говорить про относительно близкое будущее в ритейле (ну и если получится, то про не очень близкое).
Потом в 14.00 секция по агентной коммерции в зале Гранат. Мы сделали большое исследование с Яндексом про агентную коммерцию, и там много интересного еще есть, чтобы рассказать - буду рассказывать.

Потом в 16.30 будет часовой доклад у меня опять в зале АльфБанка про то, что происходит на рынке ритейла. Буду показывать куски из исследования про тренды, которые еще не показывал (или не все показывал) на паблике. Ну и многое про склады, конечно, и как это все отразится прямо сейчас. Ну и про цифры итогов за 8 месяцев будет.

Вечером пойду на "Гала-ужин" (не знаю, что такое "гала", но посмотрим) с награждением. Пойду просто разговаривать и обняться с теми, кого давно не видел.


Одна из причин роста рынка сегодня - сокращение государственных закупок при общем дефиците бюджета.
Это очень просто работает, если ребенку в школе не выдали учебники, а в детском саду игрушки или учебные материалы, то родители скидываются в родительский комитет и покупают это всё в обычном магазине. Такое уже было на моей памяти не раз, и сейчас, по всей видимости, повторяется. Что это означает? Что часть государственных расходов перекладывается в коммерческий сектор на B2B или B2B.
Что мы в этот момент видим? Правильно - рост B2C ... который на самом деле не является ростом, а является вынужденными расходами. В некоторых сегментах, где доля государственных покупок высока (медицина и образование в первую очередь) - это может быть очень заметный прирост.


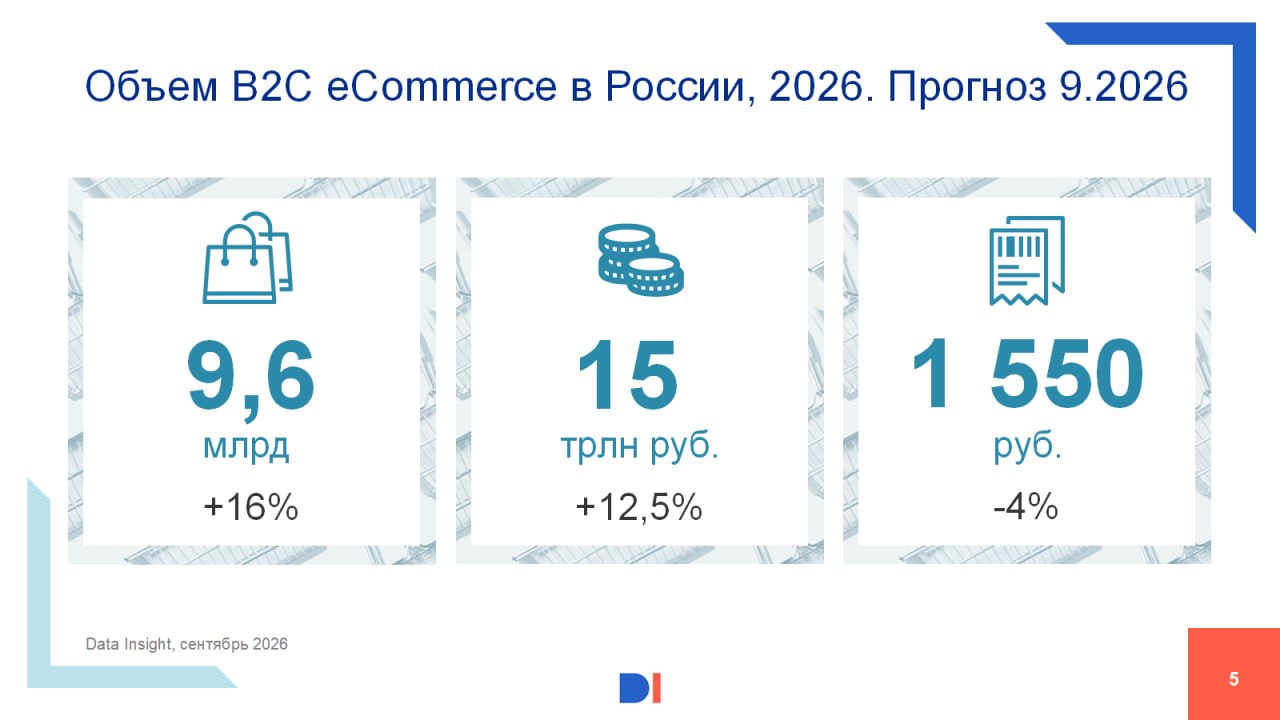
Мы пересчитали прогноз на этот год по онлайн-продажам на этот год.
Наш декабрьский прогноз:
10 млрд заказов и 15,4 трлн рублей GMV, рост 20 и 15% соответственно, средний чек чуть падает.
Сентябрьский прогноз:
9,6 млрд заказов, 15 трлн рублей, рост 16 и 12,5% соответственно, средний чек чуть падает. Картинка ниже.

Что происходит: бомбардировки складов привели к падению продаж на WB за счет отсутствия ассортимента (не доступен в конкретном городе или вообще) и увеличения сроков доставки (везти дальше). Часть из этого спроса потребители вообще отменили (по нашим оценкам - около 30% от всего снижения продаж), остальное разделилось между другими онлайн-площадками (больше) и оффлайном (меньше).

В оффлайн пошли в первую очередь за одеждой/обувью, книгами и в меньшей степени - товарами для дома.

Прогноз на 27 год в темпах роста мы оставили без изменений.


Вот мне прямо интересно, с какой скоростью на маркетплейсе DNS появятся "кроссовки Nike за 6000 рублей" ... 👹


Агентная коммерция очень интересно (и мы выпустили на эту тему с Яндексом исследование). Сейчас там пока не покупки-покупки, а вот то, что 15 лет назад называлось ROPO - выбор в онлайне и покупка в оффлайне. Картинка примерно такая же: активные пользователи ИИ (это те, кто использует общение через чат, а не просто поисковую машину каждый день) подсели на выбор товаров через ИИ уже по самые уши. Практически все ИИ с этим справляются отлично. А вот дальнейшей интеграции (положи в корзину/купи) - почти ни у кого толком нет.

В целом, мы это уже на ROPO видели. Моментально привело к отмиранию функции консультирования в оффлайне и деградации роли продавца с эксперта до кассира. Магазины не представленные в сети довольно быстро стали отмирать (нет в сети - нет в природе) особенно в электронике. Система сравнения товаров росла как на дрожжах (Я.Маркет старой формации, плюс всевозможные экспертные сми и сравнивалки).

Но при этом гэп между началом изучения в онлайне и покупкой в онлайне в десятые годы составил несколько лет. Нет причин полагать, что сейчас будет как-то иначе.


Ну в целом, если нефтепереработку действительно перестанут бомбить, то бензин появится... а куда перераспределятся усилия? Это я не к тому, что лучше, что хуже, но в целом было бы очень странно предполагать, что кто-то остановится до того момента, как военные действия закончатся.


Что-то я побаиваюсь, что реальный эффект ИИ будет в том, что через несколько лет люди будут говорить как GPT: умными тезисными фразами ни о чем: "Потребительский эффект делится на два слоя, первый из которых: наблюдаемый масштаб, а второй измеримый риск".
И хочется сразу ответить "первый слой замещается вторым, который заполняет все выделенное пространство действительных возможностей" ... вот и поговорили


Будет ли расти собственный / независимый еком в 2026-2027 годах? Кратко - да, будет, но не так, как хочется.
Понятное дело, что как только начали гореть склады WB (а потом и Озона), все от мала до велика бросились развивать "свой собственный интернет-магазин": компании по разработке и интеграции завалены запросами на коммерческие предложения ... которые (ожидаемо) заканчиваются ничем.

Разработка "собственного екома" - 2-3% от GMV (при хорошем раскладе), огромный объем работы (не только от разработчика), перестройка всей компании ... Компании, которые уже забыли (или не знали), что с этим делать, подключившись к маркетплейсам, внезапно видят перед собой весь этот вал проблем и ... "да ну, заниматься этим!"

И главное - совершенно непонятно, где под это все брать трафик. Потребители на маркетплейсах есть, а больше их нигде нет, накапливать собственных потребителей ... ну такое себе развлечение.

Однако маховик, который сейчас уже запустился, будет потихоньку раскручиваться весь следующий и через год. Примерно к концу этого года, в начале следующего крупные и средние игроки дозреют до понимания своей стратегии, поймут, зачем им нужен собственный онлайн (не для затыкания дыр) и загрузят задания в разработчиков. Разработчики к этому моменту тоже подготовятся (я надеюсь) и буду предлагать не онлайн-магазин и стратегию работы с множеством витрин (оффлайн и онлайн), интегрированных между собой (а вовсе не одинаковых, как омни). Вот это будет интересно. И рынок подрастет, кстати.


Пересобрал свой доклад на Ecommerce Weekend (14 августа). К этому времени ситуация чуть уже успокоится, и какие-то вещи станут понятными, будет проще обсуждать риски и стратегии. Я буду говорить про возможные сценарии в зависимости от внешних факторов (потому что многие из эти сценариев мы уже проходили), а также про то, как к этим сценариям адаптироваться, и что делать прямо сейчас. Я думаю, что к 14 августа у меня уже будут результаты работы, которую мы сейчас с клиентами уже делаем, чтобы перестроится под новую реальность. Ключевой вопрос, который сейчас на столе - как изменится рынок торговли нонфудом в 2027 году в целом и по категориям, и к чему быть готовым нам, как рознице и селлерам.
У нас есть два подхода к тому, что сейчас происходит с WB отдельно и рынком в целом:
1. жесточайший риск-менеджмент, который не равен экономии, как это часто считается, а вообще лежит в другой плоскости
2. поиск новых продуктов / решений / процессов для новой реальности - как будет выглядеть витрина, реклама, логистика и пр.

Презентацию, как обычно, шарить не буду, простите. То, что рассказываю на EW - не публично.


Wildberries - это логистика, платежи, витрина (маркетинг/аудитория), финансы. Обрушение логистической инфраструктуры не означает обрушение всех частей. В мире существует достаточное количество маркетплейсов без логистики или с децентрализованной логистикой. Самый близкий пример - Kaspi, самый заметный - ebay.

Перестройка стратегии логистики для RWB означает включение в нее в первую очередь оффлайновых сетей и ТЦ, которые будут одновременно микрофулфилментами (для тех, кто не сможет поднять это сам) и микро РЦ. Выстраивание такой гибридной модели (большие склады и микрофулфилменты и микро РЦ) - значительное изменение рынка, его структуры и игроков.


Ecomweekend этом году 13-16 августа в горах над Сочи. Я собираюсь прилететь 8 августа и в течение 3-4 дней до начала основного мероприятия делать в малых группах стратегические разборы бизнесов в текущих условиях, определяя возможности роста для каждого бизнеса персонально в ближайшие два года. Общая идея в том, что кризис у всех разный, возможности роста тоже. Мы не всегда видим эти возможности изнутри бизнеса, но они очень хорошо видны снаружи. Чаще всего в сегодняшнем кризисе нам нужно научиться зарабатывать на каких-то совершенно других рынках той инфраструктурой, которая у нас уже есть. Поиск точек роста, поиск других направлений, выявление возможности инфраструктуры - это то упражнение, которое я хочу сделать за эти несколько дней в горах 8-12 августа.
Есть два формата участия: разбирать свой собственный бизнес или участвовать в разборе чужого в качестве эксперта. Первое нужно для поиска возможности для бизнеса, второе для увеличения собственной насмотренности и экспертности. Для первого формата нужна подготовка, которая займёт некоторое время.

Чтобы в этом поучаствовать нужно сделать две вещи: приехать заранее на Ecomweekend, и написать мне в личку детали запроса которые мы хотим решить в рамках этих дней.

Регистрация на ecomweekend тут:
www.ecomweekend.ru


импульс.гуру выкатили любопытное исследование про поиск и его трансформацию.
Что там важного и почему оно любопытное кроме стандартных цифр про рост яндекс и падение гугла (неинтересно, потому что понятно, что гугл перестал заниматься Россией, и это заметно по качеству поиска), а также переносу поиска в маркетплейсы и ИИ (тоже неинтересно, потому что тренд понятен, а цифры маленькие пока).

1. Падает не поиск гугла, а доля Хрома. В мобильном естественно. Причем падает на процент в год. Хрома сейчас меньше половины (трафика). Соответственно доля Я.Браузера растет, причем эта доля отъедается и от Хрома, и от Сафари. С учетом того, что браузер в телефоне - это основной фронт для борьбы поисковых машин, выглядит прикольно.

2. Нейросети делятся на два разных канала: трафика (Алиса) и влияния (GPT), то есть в первом случае сценарий: нашел - кликнул - купил, во втором: сделал список - вбил на маркетплейсе - проверил варианты - купил. Как это выглядит: по опросам активных пользователей этих двух систем одинаковое количество, а трафика с Алисы - в пять раз больше. То есть из GPT не переходят, но с ним обсуждают.

3. GigaChat оказался не универсальным ИИ-каналом, а экосистемной трубой Сбера. К примеру: в категории “Транспорт” GigaChat дал 8,1 млн переходов из 8,7 млн всего ИИ-трафика вертикали; почти весь объем идет на id.sber.ru. Это скорее не рыночная “ИИ-выдача”, а переток внутри собственной инфраструктуры. Отличный инструмент для внутренней навигации по SBOL.

И тогда самое интересное - варианты трафика через ИИ - в таблице, которая сделана картинкой в этом посте.

4. Судя по всему, опрос проводился среди активных пользователей ИИ (или просто пользователей ИИ). Тогда доля влияния на покупки - около 50% (это доля тех, кто выбирает или покупает через ИИ), но опять же - среди активных пользователей ИИ
Ссылка на исследование: https://clck.ru/3UaGMr


Конституционный суд обязал российские маркетплейсы блокировать товары по «обоснованным» жалобам правообладателей о контрафакте, а не просто переслать претензию продавцу и ждать решения суда, как было до сих пор. Ущерб от необоснованных жалоб потом придется взыскивать в суде.

Это случилось сегодня. И это результат того, что компания Hobby World пришла в КС с требованием разобраться с этим. И я считаю, что это очень крутой результат. Да, конечно, вообще непонятно пока, как это будет применяться на практике, как раскатится задача вниз и т.д., и т.п., подождем, увидим.

Мы делали интервью с Михаилом Акуловым в подкасте Какого?!, где Михаил про это подробно рассказывает. Мы с Алексеем оба не поверили, что это возможно (и зачем вообще идти в КС), однако, вот:

https://youtu.be/JGJ_SiSH3o0?si=QHdSjEWe5N6jANNy

Показано 20 последних публикаций.