


Lurye Legal


Kanal geosi va tili: BAA, Ruscha
Toifa: Huquq


Hi, I’m Vlad Lurye, Managing Partner of Lurye Legal Consulting, a law firm based in the UAE. Here I and my colleagues write about our core practices: corporate structuring, international tax planning, M&A, VC, Fintech.
Our website www.luryelegal.com

Bog‘liq kanallar
Kanal geosi va tili
BAA, Ruscha
Toifa
Huquq
Statistika
Postlar filtri


Недавно мы с коллегой разбирали ситуацию клиента, который зарегистрировал компанию в одной из фризон Дубая и полагал, что может начать работать с криптоактивами. В коммерческой лицензии компании был указан вид деятельности, связанный с виртуальными активами. Клиент считал, что этого достаточно, открыл счет и начал готовить первые операции.

Однако коммерческая лицензия фризоны лишь подтверждает право компании вести указанную деятельность как юридического лица этой зоны. По закону, деятельность с виртуальными активами в Дубае (за пределами DIFC) регулирует VARA, и для неё нужно отдельное разрешение регулятора. Его вид зависит от того, что компания фактически делает.

Проблему обнаружили на этапе консультации, до того как она привела к серьезным последствиям. Ошибку нашли, порядок действий определили, и на этом можно было бы остановиться. Но этот случай напомнил мне книгу Мэтью Сайеда «Принцип чёрного ящика».

😀 Сайед объясняет, почему авиация стала одной из самых безопасных отраслей: она последовательно изучает ошибки, включая те, которые ничем не закончились. В США с 1976 года работает система ASRS. Пилоты и диспетчеры конфиденциально сообщают в неё о собственных промахах и «почти инцидентах», а отчёт, поданный в течение 10 дней, как правило, защищает автора от санкций. Ежегодно туда поступают десятки тысяч сообщений.
В бизнесе мы часто рассуждаем иначе. Если последствий удалось избежать, кажется, что всё работает правильно. Применительно к нашему кейсу из подхода Сайеда я бы вынес четыре вещи.

😀 Ответ «ошибся конкретный человек» мало что объясняет

Проще всего сказать, что предприниматель, или подрядчик, которого он нанял, не разобрался в регулировании. Полезнее спросить, кто вообще отвечал за этот вопрос. Регистрационный агент оформлял компанию и коммерческую лицензию. Проверку регуляторного периметра никто не заказывал, и вопрос «какое разрешение нам нужно» ни за кем не был закреплён. Если другой основатель в тех же условиях поступил бы так же, искать причину нужно в процессе.

😀 Решение стоит оценивать с учётом того, что было известно в тот момент

Задним числом ошибка выглядит очевидной. На старте у клиента была лицензия с подходящей формулировкой и агент, который её оформил. Без специальных знаний отличить коммерческую лицензию от регуляторного разрешения трудно, тем более что оба документа называются лицензиями.

😀 Благополучный исход тоже требует разбора

Проблему нашли, потому что консультация состоялась вовремя. Это удачное стечение обстоятельств, и полагаться на него процесс не должен. Начни клиент работу раньше, тот же пробел обернулся бы вопросами регулятора и банка, возможными штрафами, закрытием счета и перестройкой структуры.

😀 Разбор должен заканчиваться конкретным изменением

«Внимательнее читать документы» внедрить невозможно. Конкретное изменение выглядит так: проверить регуляторный периметр до регистрации компании. От этой проверки зависят выбор фризоны, порядок получения разрешений и сроки запуска.

Тот же подход работает и в других ситуациях: в сделке, где сроки и условия держатся на одном человеке, в инвестиции, где раскрытие проверили в последний момент, в структуре, где о продлении лицензии напомнил банк. Отсутствие последствий ещё не доказывает надёжность процесса. Если ошибку удалось исправить вовремя, появилась возможность извлечь из неё урок без тяжёлой цены. Ею стоит воспользоваться.

#Books #UAE #Crypto #VARA


Новость для управляющих инвестиционными фондами в DIFC. 7 июля 2026 года финансовый регулятор DIFC (DFSA) опубликовал Consultation Paper No. 173, один из наиболее масштабных пересмотров режима коллективных инвестиционных фондов с 2010 года. Консультация завершилась 7 сентября; итоговые правила и дата их вступления в силу пока не опубликованы, поэтому ниже речь идет о предложениях.

😀 Переход от формальных классов фондов к регулированию рисков

Для Exempt Funds и QIF предлагается отменить специальные требования к Money Market Funds и Private Equity Funds, а для Credit Funds существенно их сократить. Режим Venture Capital Funds сохраняется. Взамен для всех управляющих QIF и Exempt Funds вводятся общие требования:
• разумное определение лимитов заимствований и раскрытие их ожидаемого максимума;
• требования к прайм-брокерам (prime brokers) применяются шире;
• усиленное раскрытие рисков.
Акцент смещается с названия фонда на его фактическую деятельность и риски.

😀 Credit Funds

• отменяется требование направлять не менее 90% активов фонда на предоставление кредитов;
• сохраняются запреты на кредитование физических лиц, кредиты для торговли или последующего кредитования, а также на выдачу аккредитивов и финансовых гарантий;
• базовый капитал для управляющих такими фондами снижается с USD 140 000 до USD 40 000;
• отменяются отдельные сборы за Credit Fund: USD 10 000 при подаче заявки и USD 10 000 ежегодно.
Это может упростить создание гибридных и multi-strategy фондов с элементом direct lending при соблюдении сохраняющихся ограничений.

😀 Отмена режима External Fund Manager

Иностранный управляющий больше не сможет управлять фондом DIFC без учреждения в DIFC и получения разрешения DFSA. Управляющий из DIFC по-прежнему сможет управлять фондами за пределами DIFC. Переходные положения не финализированы: DFSA намерена отдельно обсудить с действующими EFM управление фондами, существовавшими на 7 июля 2026 года.

😀 Инвестиции сотрудников

Сотрудники управляющего или delegated investment manager, непосредственно участвующие в инвестиционных решениях или консультировании по ним и прошедшие experience test, смогут инвестировать в QIF и Exempt Funds работодателя напрямую или через employee investment vehicle. Требования к минимальной подписке и активам инвестора к ним применяться не будут. Участие сотрудников и конфликты интересов раскрываются инвесторам.

😀 Master-feeder структуры

• для структур с Public Feeder Fund отменяется требование о регулярном предложении паев master fund минимум тремя маркет-мейкерами;
• снимается ограничение в 20% на долю feeder fund в master fund;
• master fund сможет принимать капитал напрямую от институциональных и профессиональных инвесторов.

😀 Другие изменения

• разрешение Managing Assets охватывает Dealing in Investments as Agent и Arranging Deals in Investments в той мере, в какой это необходимо для делегированного управления фондом;
• первый финансовый отчетный период фонда может составлять до 18 месяцев;
• токенизацию и Long-Term Investment Funds для розничных инвесторов DFSA пока выносит на обсуждение.

😀 Практический вывод

DIFC и ADGM движутся к более пропорциональному регулированию фондов разными путями. DFSA упрощает фондовые структуры и требует от управляющего присутствия в DIFC. ADGM, о реформе которого мы писали ранее, уже ввел отдельные категории управляющих (Sub-Threshold, Institutional, Venture Capital) и сохранил режим иностранного управляющего с дополнительными условиями и переходным периодом до 31 марта 2027 года. Для проекта на 2027 год выбор юрисдикции зависит от круга инвесторов, объема капитала, требований к присутствию и стоимости лицензирования.

😀 Lurye Legal консультирует управляющих фондов по выбору юрисдикции и регуляторного режима для фондов и управляющих в DIFC и ADGM, а также сопровождает подготовку к лицензированию.

#UAE #DIFC #FundFormation


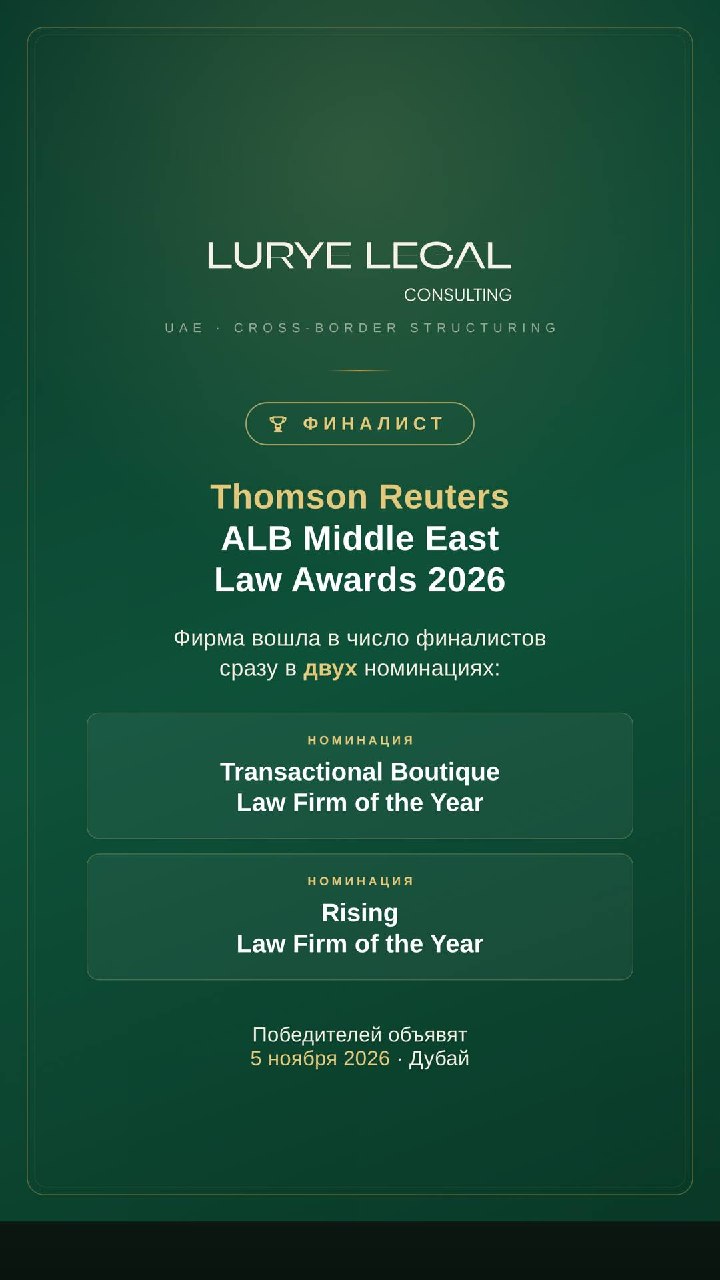
🏆Lurye Legal Consulting вошла в число финалистов ALB Middle East Law Awards 2026, которую проводит Asian Legal Business и Thomson Reuters, сразу в двух категориях:
😀 Transactional Boutique Law Firm of the Year
😀 Rising Law Firm of the Year

Для нас это особенно ценно, поскольку речь идёт о первом полном годе работы фирмы на Ближнем Востоке.

Когда мы запускали практику в ОАЭ, в основе была простая идея. Фаундерам, инвесторам, фондам и family offices, которые работают сразу в нескольких странах, нужен не регистратор компаний, а юридический советник, который видит всю конструкцию целиком: корпоративную структуру, налоговые и регуляторные рамки, отношения между партнёрами, инвестиционные документы и дальнейшее развитие бизнеса.

Отдельный фокус нашей работы: доступ к международным финансовым центрам на основе common law, прежде всего DIFC и ADGM, и использование этих инструментов для трансграничного структурирования, private capital, соглашений между фаундерами и инвесторами, и международных корпоративных проектов. Наша задача не в том, чтобы зарегистрировать компанию, холдинг или фонд, а в том, чтобы выстроить работающую международную структуру: с учётом права, налогов, регуляторных ограничений, корпоративного управления и будущих сделок.

Спасибо клиентам за доверие! И спасибо нашей команде за профессионализм, внимание к деталям, умение находить решение и двигаться вперёд даже тогда, когда результат виден не сразу. Для команды, которая только выстраивает имя на новом рынке, такое признание в первый же год значит многое.

Впереди ещё много работы: новые проекты, новые юрисдикции и более сложные задачи. Это признание для нас повод двигаться дальше.

Победителей объявят 5 ноября в Дубае.
Официальный список финалистов здесь.


Новость, которая будет интересна управляющим инвестиционными фондами в ОАЭ, или тем, кто планирует ими стать. На прошлой неделе финансовый регулятор ADGM (FSRA) финализировал реформу регулирования управляющих фондам. По итогам Consultation Paper No. 12 of 2025 появились специализированные sub-categories управляющих:

😀 Sub-Threshold Fund Manager (STFM)

STFM управляет только closed-ended Exempt Funds, QIF и эквивалентными иностранными фондами, не доступными Retail Clients. Совокупный committed capital всех фондов не должен превышать USD 200 млн.

Помимо Managing a Collective Investment Fund допускаются только Advising on Investments or Credit и Arranging Deals in Investments or Credit в части co-investments, связанных с управляемыми фондами. Модель host fund manager, при которой инвестиционные решения фактически принимает сторонний спонсор, для STFM недоступна.
Послабления:
• base capital requirement USD 50 000 без expenditure-based capital minimum;
• Finance Officer не требуется;
• отдельные функции risk management, compliance и internal audit не обязательны.
Требования к Approved Persons, AML, governance и отчётности сохраняются.

😀 Institutional Fund Manager (IFM)

IFM управляет только Institutional Funds: QIF или соответствующими Foreign Funds с минимальной подпиской каждого инвестора USD 5 млн. Все инвесторы должны быть Professional Clients, физические лица не допускаются.

Капитал: большая из величин USD 50 000 и 6/52 годовых аудированных расходов. Finance Officer и internal audit не требуются, обязательное professional indemnity insurance не применяется.

😀 Institutional Fund Asset Manager (IFAM)

Категория для компаний с разрешением Managing Assets, которые управляют активами Institutional Funds по договору с Fund Manager из той же Group. Переход требует декларации, Investment Management Agreement, сбора USD 1 000 и письменного подтверждения FSRA.

😀 Employee Investment Vehicles

Сотрудники и директора могут участвовать в Exempt Funds и QIF работодателя через Employee Investment Vehicle. Vehicle может не признаваться Collective Investment Fund, а минимальная подписка может не применяться, если участники непосредственно вовлечены в инвестиционную стратегию, обладают нужными знаниями, получили раскрытие рисков и письменно подтвердили их понимание. Участие не может быть условием трудоустройства.

😀 Foreign Fund Managers (FFM)

Режим для иностранных управляющих фондов ADGM без лицензии FSRA ужесточён. FFM может управлять только closed-ended QIF и должен:
• подчиниться праву ADGM и юрисдикции ADGM Courts;
• назначить FSRA-licensed Fund Administrator или Trustee;
• назначить Eligible Custodian, если это не одновременно impractical и disproportionate;
• обеспечить UAE-resident individual в совете фонда или GP;
• назначить ADGM-licensed Corporate Service Provider агентом для получения процессуальных документов.

Делегировать третьим лицам инвестиционное консультирование или управление имуществом фонда FFM не может. Для действующих FFM и Venture Capital Fund Managers переходный период длится до 31 марта 2027 года.

😀 Практический вывод

ADGM становится доступнее для небольших PE, VC, private credit и иных закрытых фондов, а требования к номинальным моделям и иностранным управляющим ужесточаются. При выборе режима важно разграничивать regulated activities, условия Financial Services Permission и prudential category: Category 3C является prudential category, а не названием лицензии.

😀 За консультацией по выбору подходящей лицензии и подготовкой дорожной карты создания управляющей компании в ADGM или DIFC можно обратиться к команде Lurye Legal.

#UAE #ADGM #FundFormation


За этот год к нам поступило несколько запросов на ликвидацию компаний в ОАЭ и наверное, это закономерный процесс, поскольку часть проектов и бизнесов, которые запускались в 2022–2023 годах на волне релокации, не взлетела. Кто-то переориентировался, кто-то решил закрыть проект.

Сегодня мы получили Certificate of Dissolution по компании клиента в ADGM. Компания была закрыта через упрощённый механизм исключения из реестра voluntary strike off.

😀 Чем strike off отличается от обычной ликвидации

Формальная ликвидация (winding up) предполагает назначение ликвидатора и полноценную процедуру завершения дел компании, расчётов с кредиторами и распределения оставшихся активов. В зависимости от обстоятельств она может быть добровольной или проходить через суд и обычно требует существенно больше времени и расходов.

😀 Strike off это более простой вариант для компании, которая уже фактически прекратила деятельность и соответствует установленным требованиям.

В частности, перед подачей нужно убедиться, что компания прекратила business activity, урегулировала вопросы с активами и обязательствами и не находится в процессе судебного разбирательства или insolvency proceedings.

После подачи заявления Registrar публикует notice о предполагаемом исключении компании из реестра. Если в установленный срок не возникает оснований для приостановления процедуры, компания исключается из реестра и считается dissolved.

Интересно, что корпоративное законодательство ADGM в значительной степени построено по английской модели: ADGM Companies Regulations 2020 смоделированы на UK Companies Act 2006, где voluntary strike off существует давно и широко используется на практике.

😀Что важно проверить при закрытии

😀 прекращена ли фактическая деятельность компании и соблюдён необходимый период до подачи заявления;
😀 расторгнут ли lease и закрыты ли связанные с компанией permits, visas и registrations;
😀 урегулированы ли активы и обязательства компании, включая банковские счета;
😀 правильно ли закрываются VAT и Corporate Tax registrations и финальная налоговая отчётность;
😀 оформлены ли необходимые корпоративные решения и документы.

Если компания в ОАЭ фактически больше не нужна, лучше закрыть её корректно, чем продолжать нести расходы на поддержание и накапливать compliance obligations.

😀 Если нужно разобраться, какой вариант закрытия подходит для конкретной структуры, можно написать нам.

#UAE #ADGM #CorporateStructuring


Вчера в Тель-Авиве прошла встреча клуба Olim Legal Club, посвящённая практическому использованию искусственного интеллекта в юридической работе.

Olim Legal Club это профессиональное сообщество, которое я создал после переезда в Израиль в 2022 году. Для меня было особенно приятно видеть, что клуб продолжает жить и поносить пользу участникам, несмотря на то, что я сейчас не живу в Израиле. На этот раз встретились, чтобы обсудить тему, которая за несколько лет прошла путь от экспериментов отдельных юристов до системного внедрения на уровне юридических фирм.

Своим опытом поделились представители двух ведущих израильских юридических фирм , Gornitzky и Pearl Cohen, а также разработчики юридических AI-продуктов и специалисты, участвующие во внедрении собственных решений внутри юридических организаций.

Мы обсуждали как универсальные модели, ChatGPT и Claude, так и специализированные юридические платформы, включая Harvey и израильскую Lizzy. Последняя объединяет работу с юридическими документами, review, redline, due diligence и внутренними playbooks и позволяет создавать решения на основе знаний самой фирмы.

Отдельное направление это проприетарные AI-системы, учитывающие внутренние шаблоны, экспертизу и подходы фирмы. Но их внедрение требует качественной базы знаний, контроля доступа, обновления данных и понятной ответственности за результат.

Главный вывод дискуссии: вопрос уже не в том, используют ли юристы AI. Вопрос в том, как превратить индивидуальные эксперименты сотрудников в управляемую, безопасную и проверяемую систему.

Здесь возникает сразу несколько проблем.

😀 Первая — конфиденциальность. Какие клиентские документы можно загружать, где хранятся данные, используются ли они для обучения модели и кто имеет к ним доступ?

😀 Вторая — качество. AI может быстро подготовить первый проект, сопоставить документы или найти противоречия. Но убедительный текст еще не означает правильного юридического вывода, и его по-прежнему должен проверять юрист.

😀 Третья — изменение поведения клиентов. Клиенты также используют AI и иногда перепроверяют с его помощью юридические консультации. Поэтому юристу приходится яснее объяснять основания, допущения и ограничения своих выводов.

😀 Наконец, вокруг традиционных юридических услуг возникает новый рынок. На встрече, например, был представлен AI-стартап в сфере медиации. Такие сервисы уже могут брать на себя отдельные этапы разрешения споров, анализа документов и подготовки решений.

И для небольших специализированных фирм AI позволяет сократить технологический разрыв с крупными игроками. Но преимуществом становится не сама подписка на новую платформу, а способность встроить ее в работу без ущерба для конфиденциальности, точности и профессиональной ответственности.

Пожалуй, именно вокруг этого, а не вопроса о том, «заменит ли AI юристов», сейчас и должна строиться основная профессиональная дискуссия.

#AI #Israel #LegalTech


😀До 30 сентября в ОАЭ необходимо подать отчет по корпоративному налогу. На этой неделе мы прошли этот цикл сами: подали Corporate Tax Return по Lurye Legal за период, закончившийся 31 декабря 2025 года, и одновременно подали заявление на регистрацию по VAT, потому что оборот вырос и перешёл порог. Тот же дедлайн, 30 сентября, действует для всех компаний, у которых налоговый период закрылся 31 декабря. Пока всё свежо, собрали то, что стоит проверить перед подачей.

😀 Free zone не означает 0% автоматически

Компания во free zone остаётся налогоплательщиком. Нулевая ставка применяется к Qualifying Income компании, которая соответствует условиям Qualifying Free Zone Person: неквалифицируемый налогооблагаемый доход QFZP облагается по 9%, а при несоблюдении условий компания может полностью утратить специальный режим.
Актуальный перечень Qualifying и Excluded Activities установлен Ministerial Decision No. 229 of 2025, который применяется с 1 июня 2023 года. Поэтому проверять нужно весь отчётный период, а не только операции после принятия решения.

😀 Small Business Relief это выбор, а не автоматическая льгота

Если revenue компании (именно выручка, а не прибыль) не превышает 3 млн дирхам в текущем и предыдущих релевантных периодах, резидент может выбрать SBR и считаться не получившим налогооблагаемого дохода. Но у этого выбора есть ограничения:
😀 SBR нужно заявить в декларации: автоматически он не применяется;
😀 QFZP не может воспользоваться SBR одновременно с режимом free zone;
😀 налоговые убытки и неиспользованные процентные расходы, возникшие в период применения SBR, на будущее не переносятся.
Последний пункт часто важнее самой льготы. Для растущей компании с убытком на старте SBR означает обмен нулевого налога сегодня (которого и без того могло не быть) на потерю налогового щита завтра, поэтому считать нужно на несколько периодов вперёд, а не по одному.
Добавим, что в июле Ministerial Decision No. 131 of 2026 продлил SBR: режим доступен для налоговых периодов, заканчивающихся до 31 декабря 2029 года. Горизонт планирования стал заметно длиннее.

😀 VAT считается отдельно

У VAT свой порог и своя логика: 375 000 дирхам облагаемых поставок и импорта за предыдущие 12 месяцев либо ожидаемых в следующие 30 дней, и на подачу заявления даётся 30 дней с момента, когда обязанность возникла. К порогу SBR в 3 млн дирхам это отношения не имеет и отслеживать нужно отдельно и на скользящей основе. Мы свой момент отследили и подали заявление, не дожидаясь вопросов от FTA.

😀 Если коротко, нулевая сумма налога не отменяет ни регистрацию, ни декларацию. Режим free zone нужно подтверждать, льготу SBR выбирать осознанно, а VAT-порог держать под наблюдением отдельно от корпоративного налога.

😀 В целом налоговый режим UAE-компании лучше анализировать не изолированно, а в контексте всей международной структуры: налогового резидентства собственников, источников дохода и порядка распределения прибыли. Именно на этом уровне, международного структурирования и налогового планирования, мы обычно подключаемся к проектам.

#UAE #Taxes


Astana Finance Days: что меняется в МФЦА с точки зрения юриста, который структурирует сделки

Вчера и сегодня я впервые на Astana Finance Days в столице Казахстана. Для нашей фирмы МФЦА уже перестал быть просто юрисдикцией, которую интересно сравнивать с DIFC или ADGM. Здесь появляются клиенты, фонды и отдельные элементы международных структур, поэтому мне хотелось посмотреть на центр изнутри и понять, насколько его правовая инфраструктура уже работает именно для реальных сделок.

Сейчас в AIFC зарегистрировано более 6 300 компаний из более чем 90 стран. Для сравнения, в начале 2025 года их было около 3 500. Масштаб растёт довольно быстро, и поэтому главный вопрос постепенно смещается от наличия необходимых legal tools к тому, насколько предсказуемо ими можно пользоваться.


На сессии по корпоративному праву эту мысль сформулировали как переход от transaction toolkit к predictable execution. Всё большее значение имеет практика применения, сроки, взаимодействие регуляторов и то, как AIFC состыковывается с казахстанской системой.

Несколько недавних изменений хорошо показывают это направление:

😀 С 1 января 2025 года AIFC private company больше не требуется отдельное approval Registrar of Companies для публичного размещения debt securities, если они размещаются через биржу, лицензированную AFSA.

😀 С 2026 года изменился Capital Market Framework. В частности, порог prospectus exemption для дополнительного выпуска fungible securities увеличился с 10% до 30% за 12 месяцев. Для cross-listing отменили прежнее требование о том, что бумаги должны были до этого торговаться на другой признанной бирже более 18 месяцев. Это позволяет проще организовывать в том числе simultaneous dual listing.

😀 Отдельно интересна ситуация с digital assets. С 1 мая 2026 года вне AIFC действует национальный режим под надзором Национального банка Казахстана. При этом в самом AIFC сохраняется отдельный regulatory framework AFSA. А июльский президентский указ уже ставит следующий вопрос: как эти два режима будут взаимодействовать между собой, включая признание tokenised securities и развитие stablecoin infrastructure.

😀 На сессии по tokenisation был хороший пример того, как это может выглядеть на практике. На AIX уже торгуются Bitcoin ETF и Solana ETF Fonte Capital. Юридически оба продукта зарегистрированы в AIFC как Non-Exempt Funds. То есть exposure к digital asset реализуется через вполне традиционную регулируемую фондовую оболочку.

😀 Интересен и dispute resolution. По данным на конец 2025 года Court и IAC завершили более 4 600 дел и процедур. При этом непосредственно судебных решений было 222, а медиативных соглашений более 3 400. Это показывает, что инфраструктура разрешения и исполнения споров уже активно используется, хотя массив судебной практики, на который можно опираться при прогнозировании сложных кейсов, пока относительно небольшой.

😀 После первого дня мой основной вывод такой: AIFC уже во многом прошёл стадию строительства юридического framework. Следующая стадия для него, как и для любого молодого финансового центра, это накопление практики и снижение friction при реальных cross-border transactions.

Именно это особенно интересно сравнивать с DIFC и ADGM, где аналогичный процесс начался значительно раньше.

😀 Сегодня продолжу сессиями по private equity и investment funds. Дайте знать, если у вас есть какие-то практические вопросы по МФЦА, постараюсь все выяснить пока я тут)

#AIFC #Kazakhstan #CorporateStructuring


Покупка акций у сотрудника перед IPO: что проверить инвестору

😀 Один из вариантов инвестиций на стадии Pre-IPO это покупка акций у сотрудника компании: фонд входит до IPO по более низкой цене, сотрудник получает раннюю ликвидность. Все в выигрыше, однако, важно помнить, что предмет сделки не относится к публично торгуемым бумагам: это акции частной американской компании со статусом restricted securities (ограниченные в обороте по законодательству о ценных бумагах) и с ограничениями на передачу в корпоративных документах. Корпоративная часть, помимо федеральных правил, зависит от штата регистрации, чаще всего это Delaware law.

😀 Что именно продаётся. Сначала стоит установить, существуют ли уже акции. У сотрудника бывает три ситуации: выпущенные акции, vested-опционы, которые ещё не исполнены, и RSU, по которым акции ещё не переданы. Право получить акции в будущем не означает владение ими сегодня, поэтому в последних двух случаях предмет и порядок исполнения сделки иные. Проверяем факт выпуска акций, исполнение опционов и оплату цены исполнения (exercise price).

😀 Два слоя ограничений. Статус restricted securities связан с тем, как бумаги выпущены или приобретены по законодательству о ценных бумагах. ROFR (право преимущественного выкупа), согласие совета директоров и договорные запреты это отдельный, корпоративный слой. Полностью завестившиеся (vested) акции могут сохранять статус restricted securities даже после снятия ROFR.

😀 Признание передачи компанией. Договорённость с продавцом может не отразиться в официальном реестре акционеров (stock ledger), если не соблюдена процедура: уведомление, согласие совета, отказ от ROFR. Последствия зависят от конкретного ограничения и применимого права, вплоть до недействительности передачи, когда у покупателя остаются лишь требования к продавцу; для Delaware это DGCL § 202. На практике полезно привязать оплату к выполнению условий передачи, подтвердить соблюдение ROFR через отказ или истечение срока и внести покупателя в stock ledger; обновления рабочей таблицы cap table для этого недостаточно.

😀 Освобождение по законодательству о ценных бумагах. Для перепродажи нужно применимое освобождение от регистрации; его отсутствие это прежде всего риск нарушения требований регистрации и ответственности. При использовании Section 4(a)(7) по эмитенту с информационными требованиями покупатель должен получить установленную информацию, включая финансовую отчётность, и участие компании может быть необходимо для применения освобождения. Для Regulation S значимы также статус продавца и условия правила (Rule 904); offshore-характер сделки сам по себе не снимает restricted-статус акций американского эмитента (Rule 905).

😀 Какие права дают акции. Ключевой момент это класс акций: сотрудники обычно держат common stock, инвесторы последних раундов preferred stock с иными правами (liquidation preference, конвертация, защита от размытия, голосование). Дисконт к цене последнего раунда сам по себе не говорит о выгодной покупке, если права слабее. drag-along это обязанность присоединиться к продаже при определённых условиях; возможность присоединиться к чужой продаже называется tag-along или co-sale.

😀 Цена и выход. Цена частной сделки устанавливается соглашением сторон; оценка по правилам 409A её не задаёт и не заменяет инвестиционный анализ, хотя сама сделка может повлиять на последующую 409A-оценку. Выгода раннего входа остаётся гипотезой: IPO может не состояться, цена размещения оказаться ниже, а lock-up применяется, только если обязательство распространяется на покупателя.

😀 Иностранный фонд и CFIUS. Место в совете, права наблюдателя и доступ к технической информации значимы прежде всего применительно к критическим технологиям, инфраструктуре или чувствительным данным; при этом небольшой пакет проверку сам по себе не исключает, поскольку контроль анализируется отдельно.

😀В таких сделках ценность держится на наличии самих акций, чистоте прав продавца и корректной процедуре передачи.

😀Pre-IPO сделки стоит внимательно проверять с вашим юридическим консультантом до подписания.

#US #PreIPO #VC


🇰🇿🇺🇿Что на самом деле дают IT-режимы Казахстана и Узбекистана
 
Недавно к нам обратился клиент, выбиравший юрисдикцию для холдинговой компании, сравнивая хабы DIFC и AIFC. Разговор показал две интересные вещи. С одной стороны, клиенты интересуются уже не только налоговыми ставками, стоимостью и скоростью регистрации, но и применимым правом и судами. С другой стороны, предприниматели зачастую ориентируются на презентации, а не на нормативную базу.
 
Это заставило нас шире посмотреть на специальные режимы, которые государства создают для технологического и финансового бизнеса. Начинаем серию с Astana Hub и IT Park Uzbekistan: в 2026 году правила там существенно изменились. Правила деятельности Astana Hub переписаны в декабре и повторно изменены в июле, сразу в двенадцати пунктах; условия для резидентов IT Park изменены с 1 апреля.
 
1. Статус и льгота это разные вещи
 
Ключевая цифра в Казахстане это 90%: минимальная доля дохода от приоритетных видов деятельности по статье 17 НК. Важный нюанс, который легко упустить: регистрация даёт статус, но не льготу. Участник с долей 85% может сохранить статус участника и при этом утратить право на льготу.
 
Отсюда обязанность подтверждать структуру дохода аудитором. Порог поднят со 100 млн тенге до 30 000 МРП (около 129,75 млн) и переведён на индексацию, срок сдвинут на 20 июля. Июльский приказ введён в действие после отчётных дат, поэтому цикл 2026 года прошёл по старым правилам, а новая конструкция применится впервые в 2027 году.
 
2. Обязанность, объём которой задан не законом
 
Тот же приказ добавил пункт 31-1 о встречных обязательствах участников по развитию IT-экосистемы. Их объём определяется внутренними документами Фонда, а не нормативным актом, при этом за неисполнение предусмотрено прекращение участия. Часть условий сохранения льготы оказывается вне публичных правил.
 
3. Узбекистан: сектора и природа акта
 
Льготы больше не распространяются на платёжные организации, операторов платёжных систем, маркетплейсы и микрофинансовые организации: под исключение попали fintech-модели, ранее пользовавшиеся режимом резидента. Взнос в дирекцию стал дифференцированным и зависит от дохода и экспорта.
 
Интереснее другое. ПП-388 это не специальный акт об IT Park, а постановление об исполнении закона о госбюджете на 2026 год. Условия режима связаны с ежегодным бюджетным циклом, а значит, требуют более регулярной проверки.
 
4. Чего нет в презентациях
 
Освобождение от НДС в Astana Hub применяется без права выбора: для компании с крупными закупками это потеря вычета входящего НДС.
 
Освобождения от разрешения на привлечение иностранной рабочей силы у Astana Hub нет, в соответствующем перечне назван МФЦА. Хороший пример того, почему нельзя переносить преимущества одного специального режима Казахстана на другой.
 
В IT Park продление льгот до 2040 года условное: безусловный режим действует до 1 января 2028 года, дальше по Закону № ЗРУ-1014 нужна доля экспорта свыше 50% совокупного дохода, и НДС в продление не входит.
 
5. Горизонт, о котором не спрашивают
 
Льготы Astana Hub действуют до 1 января 2029 года по статье 848 НК, причём вместе с главой истекает и само определение участника. Изъятия МФЦА рассчитаны до 1 января 2066 года: разница между двумя режимами одной страны составляет 37 лет.
 
Движение при этом не одностороннее, июльский приказ порог для отчётности повысил. Главный вывод: льготный режим не стоит считать постоянным свойством юрисдикции. Это набор правил с ограниченным сроком действия, которые могут меняться быстро.
 
Коллеги из Казахстана и Узбекистана, ваши комментарии приветствуются!
 
😀 Дальше в серии финансовые центры: DIFC, ADGM, AIFC и QFC.

😀Если сравнение нужно под вашу задачу сейчас, напишите.

#Hub #Kazakhstan #Uzbekistan


О чем вам было бы интересно читать здесь чаще?
So‘rovnoma
  •   международные M&A и VC-сделки
  •   Pre-IPO и secondaries в США
  •   холдинги, SPV и инвестиционные структуры
  •   международное налоговое планирование
  •   выбор юрисдикции для IT-бизнеса и финансовых компаний
  •   ОАЭ: фризоны, компании, фонды, налоги
  •   FinTech, Web3 и digital assets
  •   реальные кейсы из нашей практики
  •   другое (предложу тему в комментариях)


Markup в pre-IPO фондах в США: где заканчивается прибыль и начинается fraud

На практике мы все чаще видим споры инвесторов с управляющими pre-IPO структур вокруг скрытых комиссий, markup и реальной цены входа в актив.

😀 Проблема обычно возникает там, где управляющий фондом или связанные с ним лица сначала сами приобретают pre-IPO акции или экономический interest в них, а затем продают этот interest клиентскому фонду. Такая модель сама по себе не запрещена, но для investment adviser это может быть principal transaction, то есть adviser оказывается по обе стороны сделки: как продавец актива и как лицо, контролирующее покупку со стороны client fund.

В такой ситуации Advisers Act требует до закрытия сделки раскрыть клиенту, в каком качестве действует adviser, и получить согласие. А если реальная цена приобретения отличается от цены, по которой актив продается фонду, эта разница должна быть раскрыта так, чтобы инвестор понимал экономику сделки.

😀 Насколько остро американский регулятор смотрит на этот вопрос, показывает свежий иск, который подала SEC в S.D.N.Y. против Adit Ventures Management, ее CEO Eric Munson и трех аффилированных GP-структур. Ответчики согласились на judgment без признания обвинений, subject to court approval; поэтому факты ниже до утверждения суда по версии SEC.

😀 Что показывает кейс

1. Markup как нераскрытая principal transaction

По версии SEC, летом 2021 года связанная структура Adit приобрела interest, эквивалентный примерно 13 100 акциям SpaceX, по цене около $420 за акцию. Затем этот interest был передан GP, а уже к концу июля GP продал его новому client fund примерно по $498 за акцию. Разница составила около $78 за акцию, или примерно $1,02 млн совокупно.
SEC указывает, что это была не единичная ситуация: с апреля 2019 по ноябрь 2023 года, по версии регулятора, GP совершили более 150 сделок, в которых продавали pre-IPO shares клиентским фондам без необходимого disclosure и consent.

Особенно важен механизм маскировки. В документах по SpaceX инвесторам был указан Original Purchase Price в размере $498, то есть такой же, как Investor Price. По версии SEC, это создавало впечатление, что фонд платит фактическую цену приобретения актива и что GP не получает дополнительный доход сверх разрешенных fees. На самом деле, утверждает SEC, реальная цена была $420, а разница скрывала markup.

2. Нераскрытая и неразрешенная компенсация

Отдельный блок претензий SEC касается acquisition fees. По версии SEC, в ряде структур fund documents либо вообще не разрешали дополнительные payments GP сверх management fee, carry и определенных расходов, либо разрешали acquisition fee только при определенных условиях. Несмотря на это, GP получали дополнительные суммы: например, более $600 000 acquisition fees через одну single-stock structure и более $400 000 в ситуации, где side letter прямо исключал acquisition fee.

Юридический вывод здесь простой: management fee и carry не “покрывают” любую иную экономику управляющего. Если GP зарабатывает через spread, acquisition fee, structuring fee, reimbursement или иной механизм, это должно быть прямо разрешено документами и понятно раскрыто инвестору.

3. Активы фонда это не резерв ликвидности GP
Третий важный блок - использование активов фондов. По версии SEC, defendants годами оформляли unsecured intercompany loans между фондами и GP через Intercompany Demand Notes. Таких займов было более 50, на десятки миллионов долларов. SEC утверждает, что средства клиентских фондов использовались, в том числе, для покупки pre-IPO shares, которые затем перепродавались тем же или другим client funds с markup.

Что согласились принять ответчики

Ответчики согласились на постоянный судебный запрет на дальнейшие нарушения, возврат предполагаемо неправомерно полученных сумм, проценты за период до вынесения решения и гражданский штраф, размер которого определит суд. Munson также согласился на запрет занимать определенные должности и выполнять определенные функции в регулируемых организациях, с правом обратиться за восстановлением не ранее чем через три года. Все эти договоренности еще должны быть утверждены судом.

Что проверить в своей структуре
Управляющим pre-IPO SPV и single-stock funds стоит проверить несколько вещей:
😀 совпадает ли Original Purchase Price с реальной ценой приобретения актива;
😀 есть ли в документах понятное раскрытие markup, spread, acquisition fee или иной compensation GP;
😀 не находится ли GP / affiliate по обе стороны сделки;
😀 получено ли согласие на principal transaction до закрытия сделки;
😀 разрешают ли fund documents использование активов фонда для займов, collateral или межфондовых расчетов;
😀 соответствует ли investor reporting фактической экономике сделки.

То есть, markup сам по себе не обязательно является проблемой, проблема начинается там, где investor price выглядит как реальная acquisition price, а экономический доход GP скрыт в цене актива.

😀Если вы как инвестор столкнулись с возможным скрытым markup, непрозрачной ценой входа в pre-IPO сделку или отказом управляющего раскрыть документы, обращайтесь. У нас есть практический опыт анализа таких структур: готовы посмотреть документы, оценить правовую позицию и обсудить возможные дальнейшие шаги.

#VC #USA


UAE_POA_LURYE LEGAL_RU.pdf
1.8Mb
Завершая серию гайдов по оформлению документов в ОАЭ, мы подготовили памятку о том, как правильно оформить доверенность. На этот раз материал оформлен в виде слайдов, надеемся вы оцените.

Открытие банковского счета, сделка с недвижимостью, назначение местного представителя, подписание документов от имени компании: во всех этих ситуациях доверенность кажется обычной формальностью, но на практике на этом этапе часто возникают задержки. Причина зачастую скрывается в том, что подготовлен не тот вид доверенности, полномочия подписанта подтверждены недостаточно или получатель документа ожидал совсем другой порядок оформления.

В нашем материале в приложении мы разбираем:

🟡 чем общая доверенность отличается от специальной и почему этот выбор зачастую важнее выбора нотариуса;

🟡 чем отличается оформление доверенности для физических лиц и компаний;

🟡 почему запись authorised signatory в торговой лицензии сама по себе обычно не подтверждает полномочия подписанта;

🟡 как подтверждаются полномочия подписанта для компаний, зарегистрированных в Mainland, DIFC и ADGM;

🟡 в каких случаях используется Registration Authority Notary Pack в ADGM;

🟡 как оформляется доверенность, если полномочия директора основаны на решении иностранной материнской компании;

🟡 почему отменить доверенность недостаточно и важно еще уведомить всех, кто мог полагаться на нее;

🟡 какие ошибки чаще всего приводят к отказу в принятии доверенности или необходимости готовить документ заново.

Надеемся наш гайд поможем вам избежать ошибок и потери времени при оформлении доверенностей.

😀В целом, легализация документов, нотариат и доверенности, это три базовые темы, без которых не обходится работа с документами практически ни в одной юрисдикции. Мы сделали серию из трех практических гайдов по этим темам. Если у вас есть практические вопросы, пишите, мы с радостью разберем их.

#UAE #PoA #Notary


Практически любая компания в ОАЭ рано или поздно сталкивается с нотариусом.

Выдать доверенность, заверить корпоративные документы, подтвердить подпись директора, оформить декларацию — подобные задачи возникают регулярно. При этом многие удивляются, когда узнают, что в ОАЭ нет единой нотариальной системы. В зависимости от ситуации документы оформляются через Dubai Courts, DIFC Courts или ADGM, и выбор неправильного канала может привести к потере времени, дополнительным расходам или отказу в принятии документа.

Это тема новой практической памятки, подготовленной нашим стажером Георгием Карсом.

В материале Георгий разобрал:

🟡 как устроен нотариат в ОАЭ и чем отличаются Dubai Courts, DIFC и ADGM

🟡 в каких случаях подойдет государственный нотариус, а когда имеет смысл обращаться к Private Notary

🟡 какие документы можно оформить в каждой из нотариальных систем

🟡 как работает электронный нотариат в Дубае

🟡 какие требования предъявляются к языку документов и переводам

🟡 как устроен сервис ADGM Notary и зачем нужен Registration Authority

🟡 как выбрать подходящий нотариальный канал в зависимости от компании, документа и требований принимающей стороны

🟡 на что обратить внимание до записи к нотариусу, чтобы избежать лишних задержек и расходов.

Хотя нотариальные процедуры кажутся формальностью, именно на этом этапе на практике возникает большое количество вопросов и ошибок, особенно при работе иностранных компаний и владельцев бизнеса.

Читайте материал Георгия по ссылке.

💡 Следующим материалом от Георгия станет практическое руководство по оформлению доверенностей в ОАЭ: кто вправе их подписывать, какие документы подтверждают полномочия и какие нюансы чаще всего вызывают вопросы у нотариусов.

#UAE #Notary


Семья Гуччи строила бренд больше семидесяти лет. Но своё столетие в 2021 году Gucci встретил уже без единого Гуччи среди собственников.

В 2027 году Sky выпустит шестисерийный проект «Gucci: La fine dei giochi» («Конец игры») по мемуарам Аллегры Гуччи, дочери Маурицио. Сюжет знаком по «Дому Gucci»: деньги, семейная война и убийство. Но за криминальной драмой скрывается хороший юридический кейс о том, как семья теряет контроль над собственным именем. Не за один день, а постепенно.

В 1921 году Гуччио Гуччи открыл во Флоренции мастерскую кожаных изделий. До этого он работал носильщиком в лондонском отеле Savoy, где наблюдал за образом жизни состоятельных постояльцев. Затем появились магазины в Риме, Милане и, в 1953 году, первая зарубежная точка в Нью-Йорке. Мастерская превратилась в международный семейный бизнес.

Следующее поколение расширяло сеть и активно раздавало лицензии. Имя Gucci появлялось на всё большем количестве товаров, но его связь с эксклюзивностью постепенно размывалась. Одновременно разгорался конфликт между наследниками. Паоло Гуччи передал американским налоговым органам документы о нарушениях своего отца Альдо, который впоследствии был осуждён.

После смерти отца Маурицио Гуччи унаследовал примерно половину компании и в ходе затяжной борьбы получил контроль над управлением. Другую половину к 1989 году приобрела инвестиционная компания Investcorp, выкупив доли остальных членов семьи.

Маурицио попытался вернуть бренду утраченную эксклюзивность. Стратегически это было объяснимо, но сокращение лицензий сразу уменьшило денежный поток, тогда как расходы оставались высокими. Убытки росли, компании требовался капитал, а главным доступным источником такого капитала оказался Investcorp.

В 1993 году Маурицио продал Investcorp оставшуюся семейную долю. В капитале Gucci больше не осталось ни одного представителя семьи. Через два года Маурицио был убит, а его бывшая жена Патриция Реджани впоследствии была осуждена за организацию убийства. Но бренд уже жил отдельно от семьи и вскоре пережил одно из самых известных возрождений в истории моды.

Соблазнительно объяснить всё отсутствием запрета на продажу долей третьим лицам. Но Гуччи потеряли контроль не из-за одного пункта, которого не оказалось в договоре. Семейный конфликт, неурегулированная преемственность, размывание бренда, потребность в капитале и управленческие ошибки наложились друг на друга. Одно акционерное соглашение не могло устранить все эти проблемы.

При этом и стандартные юридические инструменты имеют пределы. Право преимущественного приобретения не запрещает продажу третьему лицу, а лишь позволяет другим участникам купить долю на тех же условиях. Семейная конституция обычно не заменяет обязательные корпоративные документы. Ограничения на отчуждение должны соответствовать применимому праву. Нередко их требуется закреплять не только в акционерном соглашении, но и в уставе.

Семье нужны не только ограничения на продажу, но и правила преемственности и управления, порядок оценки и выкупа долей, источник финансирования выкупа, механизм разрешения тупиковых ситуаций и возможность предоставить ликвидность родственнику, который хочет выйти из бизнеса.

Для семейных компаний такого масштаба более устойчивой моделью может быть передача контролирующего пакета семейному фонду или трасту. Тогда доли не дробятся между наследниками, а бизнес управляется профессиональным независимым управляющим по правилам, установленным на годы вперёд. Это не исключает конфликтов, но снижает риск того, что личная ссора приведёт к продаже стратегического актива.

Документы и структуры не гарантируют вечного семейного контроля. Их задача не допустить, чтобы судьба бизнеса зависела от отношений между родственниками в конкретный момент.

Бренд Gucci и сегодня стоит миллиарды. Но создавшая его семья утратила контроль гораздо раньше последней подписи: тогда, когда будущие разногласия остались без заранее согласованных правил.

#WealthManagement #PrivateFunds


Типичная ситуация из практики: к нам обращается клиент, который ранее зарегистрировал компанию в одной из фризон ОАЭ. Необходимо оформить вклад акционеров в капитал компании, но при этом вклады будут разными по своей юридической природе (деньги, имущество, интеллектуальная собственность), и еще клиент просит, сделать так, чтобы в последующем распределение дивидендов было непропорциональным. И еще нужно учесть, что через полгода планируется инвестиционный раунд и нужно будет выпустить акции разного класса, и количество акционеров вырастит в несколько раз. Выясняется, что зарегистрированная компания для этих целей просто не подходит. В итоге клиент не доволен, и считает, что в ОАЭ плохие консультанты или плохое законодательство. Однако дело здесь не в ошибке провайдера, а в неправильной постановке задачи и/или выборе для нее неправильного исполнителя.

Начнем с того, что в ОАЭ есть разные юрисдикции (mainland и фризоны), разные регистрирующие органы, разный набор видов деятельности и требований к офису, визам и документам у фризон. Есть отдельные common law режимы в DIFC и ADGM. И есть множество провайдеров услуг, разницу между которыми клиенту сложно понять, если у него нет внутреннего юриста. Попробуем разобраться каким образом можно подойти к решению задачи по созданию компании на примере ОАЭ.

😀 Самостоятельная регистрация. Если предприниматель точно знает, какую компанию, где и под какой вид деятельности ему нужна, и может сам выбрать лицензию, визы, офис и банк, то компанию можно зарегистрировать самому. В этом случае предприниматель экономит деньги, но, как правило, тратит больше времени, и берет на себя риск всех ошибок. Правда, иногда без лицензированного провайдера все же не обойтись: например, для non-exempt SPV и foundations в ADGM требуется лицензированный corporate service provider (CSP).

😀 Регистрационный провайдер (registration agent, business setup consultant). К нему логично идти если запрос достаточно стандартный (понятный бизнес без деятельности, требующей отдельной регуляторной лицензии, без сложной холдинговой структуры и инвестиционных раундов) но при этом нет желания потратить кучу времени и допустить ошибки. В этом случае агент подберет пакет, посчитает расходы, соберет и подаст документы, поможет с визами, подготовит банковскую заявку, дальше продление и администрирование компании.

В ОАЭ регистрационный агент это отдельная специализация с отдельной лицензией: агенты каждый день работают с регистраторами и часто знают детали регистрации лучше юристов. Но нужно понимать, что их бизнес построен вокруг создания и обслуживания компаний в рамках доступной линейки, поэтому их рекомендации клиенту исходят именно из нее, а не из анализа всего рынка и законодательства. Их основаной заработок - плата клиента за факт регистрации компании и комиссии от фризоны.

😀 Юридическая фирма. Когда в проекте есть несколько компаний или юрисдикций, вопрос, где держать холдинговую, операционную или IP-компанию, разные права у партнеров или будущие инвесторы, то задача уже не чисто регистрационная. Задача в этом случае заключается в том, чтобы сначала определить структуру, потом организовать регистрацию. Именно для этого существуют юридические фирмы.

В задачи юридической фирмы входит проверка того, что выбранный тип компании или фризона, действительно подойдет для реализации планируемого бизнес проекта. Также в задачи юриста входит предупредить клиента, что название деятельности в рекламной брошюре само по себе не гарантирует, что бизнес-модель не требует отдельного разрешения регулятора, если речь идет, к примеру, о финансах, виртуальных активах, недвижимости, образовании, здравоохранении. А регистрация во free zone еще не означает автоматическую ставку корпоративного налога 0%: результат зависит от деятельности, контрагентов, дохода и условий режима QFZP.

С учетом этого, рекомендуемый нами порядок действий:
😀 Проанализировать, какая структура подходит для проекта, так как переоформить готовую компанию будет дороже и дольше, чем собрать ее правильно сразу. Если внутренних ресурсов для этого не достаточно, можно привлечь внешнюю экспертизу.
😀 Понять, какая услуга вам необходима от провайдера: регистрация компании или юридический и налоговый анализ, и обращаться к соответствующему специалисту.
😀 Запросить коммерческое предложение, сформулировав, какая услуга вам необходима: 1) анализ и структурирования, или 2) расчет стоимости регистрации.

Lurye Legal является юридической фирмой и работает по лицензии Legal Consultancy: мы занимаемся юридическим структурированием, регуляторными вопросами, корпоративными и документами и договорами, анализом налоговых последствий и сопровождением сделок VC и M&A. При этом, когда структура определена, можем и сами организовать регистрацию компании (у нас есть партнерские договоренности с более чем десятью фризонами), однако регистрация компаний как отдельная услуга не наш продукт.

😀 Если нужна стандартная и недорогая регистрация выбранной вами структуры, лучше обратиться к регистрационному агенту (при необходимости, мы можем дать контакты). Если задача сделать анализ подходящей структуры, обращайтесь к нам.

#UAE #CorporateStructuring


Лето не только сезон отпусков, но и время стажировок.

На прошлой неделе к команде Lurye Legal в качестве стажера присоединился Георгий Карс. Георгий с отличием окончил юридический факультет МГИМО и уже успел получить практический опыт в международном подразделении крупной компании. В 2025 году он учился по обмену в Университете Буэнос-Айреса. В 2026 году Георгий переехал в Дубай, изучает правовую систему и деловую среду ОАЭ и планирует продолжить здесь юридическую карьеру. В перспективе Георгий хотел бы специализироваться на сопровождении международных сделок и M&A.

Однако знакомство с новой юрисдикцией обычно начинается с более прикладных вопросов. Свой первый материал для Lurye Legal Георгий посвятил теме, с которой столкнулся лично: легализации российских документов для использования в ОАЭ и документов ОАЭ для использования в России. Сейчас он сам проходит процедуру легализации своего российского диплома.

В памятке Георгий разобрал:
🟡 почему апостиль не заменяет консульскую легализацию документов для ОАЭ;
🟡 какие этапы обычно проходит российский документ перед использованием в ОАЭ;
🟡 как легализовать документ, выданный в ОАЭ;
🟡 чем отличаются личные и коммерческие документы для целей тарифов MOFA;
🟡 почему генеральная доверенность может тарифицироваться как коммерческий документ;
🟡 в каких случаях один договор или комплект приложений может быть квалифицирован как несколько документов;
🟡 какие требования могут предъявляться к переводу.
Точный маршрут, сроки и расходы зависят от вида документа, формы его выдачи и требований органа, которому он будет представлен.
Читайте материал Георгия по ссылке.

И теперь вы знаете, к кому можно обратиться за легализацией в ОАЭ😀

#UAE #Team


У венчурного фонда редко получается построить сильную юридическую функцию только на инхаус-команде или только на внешних консультантах.

Я начинал как банковский юрист, затем возглавлял юридическую функцию фонда мезонинного финансирования, а позже около пяти лет сопровождал крупный PE-фонд на постоянном ретейнере.

За эти годы я неоднократно видел две крайности.

С одной стороны, опытные внешние юристы с хорошей рыночной насмотренностью. Они знают, какие условия действительно являются стандартными, где обычно возникают риски и какие структуры могут создать проблемы позднее. Но при этом они редко понимают, как конкретный фонд принимает решения, что реально влияет на согласование и как устроено взаимодействие внутренних подразделейний, а также как строится работа с инвесторами. Перед каждой новой сделкой их приходится заново вводить в контекст.

С другой стороны, есть инхаус-юристы, которые прекрасно знают фонд изнутри, но иногда не замечают, что условие в term sheet уже отклонилось от рынка, потому что видели прежде всего сделки своего фонда.

Со временем я понял, что это сочетание нужно сознательно встраивать в модель юридической поддержки. Фонду одновременно необходимы широкая рыночная насмотренность и глубокое понимание его внутренних процессов.

Именно поэтому всё больше функций переходят во fractional-формат: CFO, CMO, CTO. Консультант работает с несколькими клиентами и постоянно видит разные сделки, структуры и подходы. Клиент при этом получает специалиста высокого уровня без постоянных высоких расходов, рисков найма и потери институционального знания при его уходе.

Юридическая функция только начинает двигаться в ту же сторону. Для венчурных фондов, студий и family offices эта модель особенно естественна: юридическая нагрузка неравномерна, привязана к сделкам и требует одновременно рыночного опыта и погружения во внутреннюю работу фонда.

На этой логике мы построили VC Counsel Desk: выделенный старший юрист, фиксированный ежемесячный ретейнер, заранее согласованный объём работы и фиксированная стоимость сопровождения отдельных сделок. Мы предусмотрели три уровня сопровождения в зависимости от стадии фонда и объёма юридической работы; стоимость начинается от $2,200 в месяц.

Мы уже работаем по данной модели с несколькими фондами, и она показывает свою эффективность.

Если вы хотите получить презентацию с подробным описанием услуги и тарифами, напишите мне в личные сообщения @Vladislav_Lurye или на vl@luryelegal.com.

#VC #Funds #Fractional


🇦🇪 Revolut и Triple-A получили in-principle approval от VARA в Дубае

Вчера, 15 июля, сразу две компании сообщили о получении in-principle approval (IPA) от Virtual Assets Regulatory Authority (VARA): Revolut — для Broker-Dealer, Exchange и Management and Investment Services, Triple-A — для Broker-Dealer Services.

IPA это ещё не лицензия и не право обслуживать клиентов, а условный этап перед выдачей полной VASP Licence; до неё заявитель должен закрыть оставшиеся требования VARA.

Что одобрили Revolut

Как указывает компания, одобрение выдано компании Revolut Digital Assets FZE. После получения финальных разрешений Revolut планирует предложить клиентам в ОАЭ покупку, продажу и возможность держать цифровые активы через основное приложение и отдельную биржу Revolut X.

По данным группы, у неё более 75 млн клиентов, включая свыше 16 млн пользователей крипто-сервисов. Крипто-трейдинг уже работает в Великобритании и EEA, теперь на очереди ОАЭ. Ранее в 2026 Revolut уже получил одобрение Центрального банка ОАЭ (CBUAE) на платёжную деятельность, то есть выстраивается полноценная регулируемая инфраструктура, а не разовая лицензия.

Как устроено лицензирование VARA

Для новых заявителей VARA описывает два основных этапа:

😀 Initial Disclosure Questionnaire и Approval to Incorporate (ATI): компания завершает регистрацию и операционную подготовку, включая офис и найм сотрудников, но ещё не вправе оказывать VA-services.

😀 Заявка на VASP Licence: регулятор проверяет корпоративную структуру, governance, капитал, compliance, AML/CFT, технологии и операционную готовность. На этом треке может быть выдано IPA с условиями, которые нужно выполнить до полной лицензии.

На всех VASP распространяются четыре обязательных rulebooks: Company; Compliance and Risk Management; Technology and Information; Market Conduct, и правила для соответствующих видов деятельности.

Что показывают цифры

2 июля VARA сообщила о выдаче 50-й VASP Licence: её получила Tribe Tokenisation FZE. По июньскому срезу UAE VASP License Tracker в стране действует около 100 лицензированных VA-организаций в пяти регуляторных режимах.

Но считать нужно аккуратно: одна организация может иметь несколько activity permissions. В срезе было 173 таких разрешения; на VARA и ADGM/FSRA приходилось 142, или около 82%. Самая частая категория Broker-dealer.

Что это значит для бизнеса

Два IPA в один день показывают устойчивый интерес крупных международных игроков к Дубаю. Но по ним нельзя судить о скорости лицензирования: даты подачи заявок и продолжительность рассмотрения не раскрыты.

До подачи стоит проверить:

😀 какие из восьми VA Activities охватывает бизнес-модель;
😀 капитал: для Broker-Dealer это не просто AED 400–600 тыс., а более высокая из фиксированного минимума и 15% либо 25% fixed annual overheads; при нескольких activities требования считаются отдельно;
😀 физическое присутствие и, для Broker-Dealer и большинства операционных категорий, private office в Дубае;
😀 кадровую модель: Compliance Officer должен быть full-time сотрудником и резидентом либо гражданином ОАЭ; отдельно требуются два Responsible Individuals, каждый из которых также должен быть резидентом или гражданином ОАЭ;
😀 AML/CFT-контроли, включая Travel Rule, и условия, которые предстоит закрыть после IPA.

😀 Мы помогаем определить регуляторный периметр, выбрать категории услуг и подготовить дорожную карту от структуры заявки до выполнения post-IPA conditions.

#UAE #Crypto #Fintech


🇦🇪 ОАЭ: Federal Tax Authority впервые систематизировала практику применения корпоративного налога

9 июля 2026 года Федеральное налоговое управление ОАЭ (FTA) опубликовало документ Corporate Tax - Summary of FTA Private Clarifications issued up to May 2026 — свод собственных private clarifications по корпоративному налогу, накопленных к маю 2026 года. Это не новый закон и не очередной Public Clarification, а первое официальное обобщение практики после первого полного цикла подачи деклараций по Corporate Tax.

До этого момента многие позиции FTA по спорным вопросам были известны только тем, кто получал индивидуальные private rulings, а остальным приходилось ориентироваться на собственную трактовку и практику консультантов. Теперь значительная часть этих позиций впервые собрана в одном публичном источнике: по Qualifying Free Zone Person, qualifying income, adequate substance, постоянному представительству (PE), family foundations, инвестиционным фондам, партнерствам, участию в капитале, вычетам, убыткам, налоговым группам, финансовой отчетности, регистрации и переходным правилам.

Какие разъяснения дала FTA

😀 Adequate substance для free zone компаний получил более четкие контуры.
Недостаточно просто держать лицензию: нужны активы, full-time сотрудники и операционные расходы, соразмерные деятельности. Shared office допустим, если адекватен масштабу бизнеса, а сотрудники, формально нанятые через связанную компанию, могут засчитываться, если именно free zone компания несет расходы на их содержание и контролирует трудовые отношения.

😀 Уточнены критерии Qualifying Income между free zone компаниями.
Даны дополнительные разъяснения по операциям между компаниями фризон, включая то, как определяется beneficial recipient дохода. Это напрямую влияет на то, сохраняет ли группа льготный режим 0% по конкретным потокам дохода.

😀 Mainland branch это PE, и оценивается он отдельно от QFZP
Подтверждено, что mainland branch это постоянное представительство, а относимый к нему доход не подпадает под льготный режим Qualifying Free Zone Person. Несколько free zone branches одного лица оцениваются для целей QFZP совместно, а mainland branch — отдельно.

😀 Family foundations: прозрачность можно выстраивать через несколько owners
Требование «wholly owned» для фискальной прозрачности может выполняться совокупно несколькими qualifying foundations, а сам статус может распространяться на дочерние структуры. LLC при этом по-прежнему не признается «similar entity» для такой прозрачности.

😀 Participation exemption: развилки по сроку владения
Есть разъяснения по периоду владения долей для целей освобождения по participation exemption: логика минимального срока владения (или намерения его соблюсти) остается ключевым фактором при оценке права на льготу.

Что это значит для бизнеса

😀 Документ не меняет Corporate Tax Law, но показывает, как FTA трактует его самые спорные положения на практике. Особенно актуально это для free zone компаний с shared-офисами, групп с mainland branches, семейных фондов и holding-структур. Для любых типов компаний, стоит проверить, подтвержден ли substance в ОАЭ документально так, как это теперь описывает FTA.

😀 Если нужно разобраться, применимы ли эти позиции к вашей структуре, наши налоговые эксперты помогут с диагностикой и дорожной картой.

Поставь лайк, если тема актуальна, и в ближайшие дни разберем отдельно наиболее интересные разъяснения, прежде всего по режиму Qualifying Free Zone Person и структурированию международного бизнеса через фризоны ОАЭ.

#UAE #Taxes

20 ta oxirgi post ko‘rsatilgan.